Por que as partes recorrem ao sale and leaseback no agronegócio?

Resumo
O mercado de terras brasileiro atravessa um momento singular, marcado pela convergência entre a restrição do crédito rural, a crescente sofisticação do mercado de capitais e a valorização histórica dos imóveis rurais. É nesse contexto que uma estrutura contratual tradicionalmente associada ao mercado imobiliário urbano passa a ganhar relevância no agronegócio: o sale and leaseback. Com a retração das linhas de crédito para investimento no âmbito do Plano Safra 2025/2026, a expansão de instrumentos de financiamento privado, como a Cédula de Produto Rural (CPR), e a consolidação dos FIAGROs como compradores institucionais recorrentes de ativos agrícolas, produtores e investidores passaram a enxergar na venda do imóvel rural seguida de seu arrendamento ao próprio alienante uma alternativa eficiente para converter patrimônio imobilizado em liquidez, preservando a continuidade da atividade produtiva. Nesse cenário, o sale and leaseback desponta não apenas como um mecanismo de financiamento, mas também como uma estratégia de alocação de capital capaz de conciliar os interesses de proprietários rurais e investidores institucionais. Este artigo examina as razões pelas quais essa estrutura, amplamente difundida em mercados como o norte-americano, tende a ganhar espaço no agronegócio brasileiro, analisando sua lógica econômica, os desafios regulatórios decorrentes do regime jurídico da propriedade rural e os principais cuidados contratuais necessários para sua implementação de forma segura e eficiente.
Introdução:
O mercado imobiliário rural brasileiro atravessa, nas últimas duas décadas, um processo de sofisticação jurídica que acompanha o próprio amadurecimento do agronegócio como vetor central da economia nacional. Nesse contexto, estruturas contratuais historicamente associadas a operações urbanas começam a migrar para o campo, adaptando-se às particularidades do imóvel rural, da atividade produtiva nele desenvolvida e do regime jurídico que disciplina a terra agrícola no Brasil. O sale and leaseback é um exemplo dessa transposição.
O presente artigo tem por objetivo analisar a aplicação do sale and leaseback a imóveis rurais, com atenção específica às terras destinadas à exploração agrícola. Busca-se compreender as razões econômicas e jurídicas que levam produtores, empresas do agronegócio e investidores a recorrerem a essa estrutura, os desafios regulatórios que sua utilização impõe no contexto fundiário brasileiro, e os cuidados contratuais indispensáveis para que a operação atinja seus objetivos com segurança jurídica para todas as partes envolvidas.
Para isso, antes de adentrar as especificidades do sale and leaseback rural, é necessário revisitar as origens do instrumento e sua trajetória de consolidação no mercado imobiliário urbano brasileiro, de modo a extrair a lógica econômica e jurídica que o sustenta.
1. O sale and leaseback: origem e consolidação no mercado imobiliário urbano
O sale and leaseback, também referido, em português, como operação de compra e venda seguida de locação, não é criação recente nem exclusividade do direito brasileiro1. Trata-se de estrutura amplamente utilizada em diversas jurisdições como mecanismo de gestão de ativos imobiliários, tendo passado a ganhar espaço no mercado brasileiro nas últimas décadas2, à medida que se consolidava, no país, uma cultura de maior sofisticação nas operações imobiliárias e de busca por alternativas de financiamento fora dos canais bancários tradicionais.
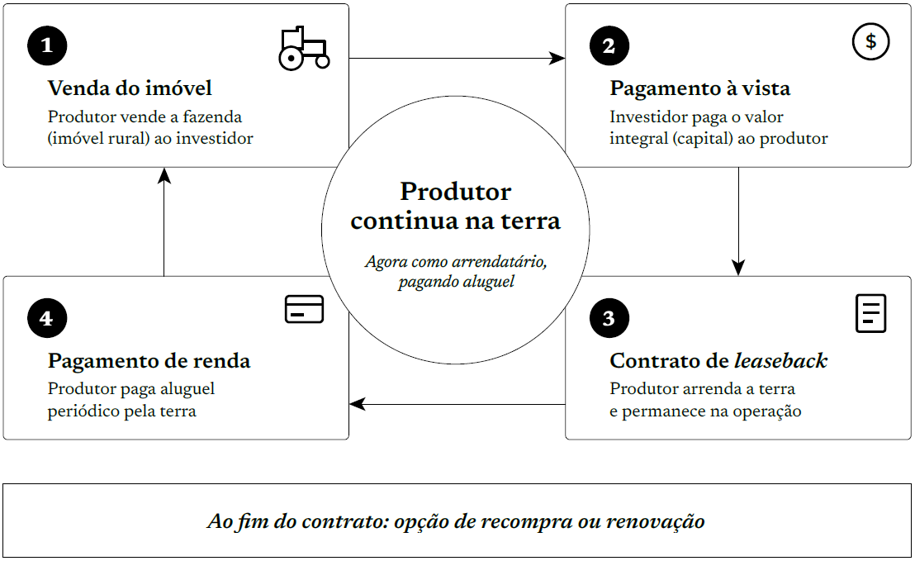
Na sua essência, o instrumento consiste em duas operações jurídicas distintas, porém interdependentes e concebidas como uma unidade econômica3: de um lado, a alienação de um imóvel por seu proprietário a um terceiro (tipicamente um investidor, fundo ou instituição financeira); de outro, a celebração simultânea de um contrato de locação entre o adquirente (agora novo proprietário) e o antigo proprietário (agora locatário), que passa a ocupar e explorar o mesmo imóvel mediante o pagamento de aluguel. O resultado prático é que o antigo dono do imóvel converte um ativo imobilizado em capital líquido, sem perder a possibilidade de continuar utilizando o bem para o desenvolvimento de sua atividade.
Essa lógica se consolidou no mercado imobiliário urbano brasileiro em segmentos como lajes corporativas, redes de varejo, hospitais e instituições de ensino, setores nos quais a propriedade do imóvel não constitui, em si, o núcleo da atividade econômica desenvolvida pela empresa ocupante.
A racionalidade econômica subjacente ao sale and leaseback reside, assim, na separação entre propriedade e uso do imóvel. Ao desvincular a titularidade do bem da sua utilização operacional, a empresa ocupante libera capital anteriormente imobilizado – capital esse que pode ser redirecionado para investimentos em sua atividade principal, para redução de endividamento, ou para financiamento de sua expansão.
2. A migração do mecanismo para o meio rural
A trajetória de consolidação do sale and leaseback no ambiente urbano fez despertar o interesse de produtores rurais, empresas do agronegócio e investidores especializados no setor. A migração do instrumento para o campo não é fruto de mero modismo jurídico, mas resposta a uma transformação estrutural pela qual passa o agronegócio brasileiro nas últimas décadas: a atividade agrícola deixou de ser conduzida majoritariamente em pequena escala e passou a exigir volumes crescentes de capital para financiar insumos, tecnologia, logística, armazenagem e expansão de área plantada, ao mesmo tempo em que parcela expressiva do patrimônio dos produtores permanece imobilizada na própria terra.
Esse descompasso entre a necessidade de capital de giro e investimento, de um lado, e a concentração de riqueza em um ativo de baixa liquidez, de outro, é exatamente o tipo de tensão que o sale and leaseback se propõe a resolver. Assim como ocorre com a rede varejista ou o hospital no ambiente urbano, o produtor rural ou a empresa agrícola frequentemente tem no exercício da atividade produtiva, e não na titularidade do imóvel em si, o núcleo de geração de valor do seu negócio. A alienação da terra com a manutenção do direito de uso e exploração mediante contrato de arrendamento permite, portanto, destravar capital sem que se interrompa o ciclo produtivo, viabilizando a aplicação desses recursos em maquinário, tecnologia, insumos ou mesmo na aquisição de novas áreas produtivas em regiões de expansão da fronteira agrícola.
Soma-se a isso um fator conjuntural relevante: o acesso ao crédito rural tradicional no Brasil, ainda que subsidiado em diversas linhas, é limitado em volume e sujeito a burocracia e exigências de garantia que nem sempre se ajustam ao porte ou ao momento de capitalização de determinados produtores e empresas do setor4. Nesse cenário, estruturas alternativas de financiamento ganham espaço como via complementar de acesso ao capital, aproximando o produtor rural de investidores e fundos que enxergam no agronegócio brasileiro uma classe de ativos atrativa e crescente5.
A presente análise tem por objeto a operação de sale and leaseback estruturada sobre a terra agrícola. Embora a lógica econômica e contratual do sale and leaseback também possa ser aplicada a outros ativos rurais – como maquinário agrícola, equipamentos, silos e estruturas de armazenagem –, optou-se por restringir o estudo às operações envolvendo imóveis rurais, em razão das particularidades jurídicas e econômicas que caracterizam esse tipo de ativo.
Essa opção se justifica por duas razões principais. Em primeiro lugar, a terra rural está submetida a um regime jurídico próprio e substancialmente mais complexo do que o aplicável a bens móveis, envolvendo temas sensíveis como a função social da propriedade, prevista nos arts. 5º, XXIII, e 186 da Constituição Federal; a disciplina da aquisição de imóveis rurais por pessoas jurídicas e por estrangeiros pela Lei nº 5.709/1971; o regime de arrendamento rural, previsto no Estatuto da Terra (Lei nº 4.504/1964) e sua regulamentação, além de questões registrais e ambientais. Em segundo lugar, é justamente a terra que concentra a maior parte do valor patrimonial imobilizado dos produtores rurais e que, por consequência, desperta interesse crescente entre investidores profissionais e qualificados.
3. Por que o tema é atual: contexto do agronegócio brasileiro
O produtor rural brasileiro convive com ciclos recorrentes de descapitalização oriundos da volatilidade dos preços das commodities, dos custos de insumos e dos riscos inerentes à atividade agrícola, o que tem contribuído para o aumento do endividamento do setor. Soma-se a isso o fato de que o crédito bancário tradicional, inclusive o crédito rural subsidiado, historicamente o principal canal de financiamento do setor, enfrenta restrições relevantes. Dados oficiais do Ministério da Agricultura e Pecuária (“Mapa”) revelam que, no Plano Safra 2025/2026, houve retração do crédito de investimento (queda de 29%), compensada pela expansão de instrumentos de mercado como a Cédula de Produto Rural (“CPR”), que passou a responder por 43% do total de recursos concedidos, ante 37% na safra anterior, movimento atribuído, no diagnóstico técnico do próprio boletim do Mapa, ao elevado custo financeiro e a restrições ambientais nas linhas tradicionais, o que tem levado produtores rurais e tradings a migrarem para instrumentos de mercado6.
Além disso, uma análise sobre a execução do Plano Safra aponta ainda que, mesmo com volumes superiores a 500 bilhões de reais destinados à agricultura empresarial, o crédito oficial acaba concentrado nos grandes produtores, que dispõem de garantias suficientes para acessá-lo, deixando o médio produtor em posição intermediária, sem capitalização plena para acessar o mercado de capitais7. A esse cenário somam-se, em anos recentes, episódios de suspensão ou redução de linhas de crédito rural subvencionado8, o que reforça a busca por fontes alternativas de financiamento fora do sistema bancário tradicional.
É justamente nesse contexto de aperto de crédito que se observa um crescimento expressivo dos veículos de investimento voltados ao agronegócio, com destaque para os Fundos de Investimento nas Cadeias Produtivas Agroindustriais (FIAGROs), regulamentados definitivamente pela Resolução CVM nº 214, de 30 de setembro de 2024, com o objetivo declarado de facilitar o acesso do setor agropecuário brasileiro aos recursos da poupança pública por meio de fundos de investimento9. Esse movimento consolida gestoras especializadas e fundos como compradores institucionais recorrentes de ativos rurais, exatamente o perfil de investidor que tipicamente figura do lado comprador em uma operação de sale and leaseback.
Paralelamente, a valorização da terra agrícola como classe de ativo tem atraído investidores interessados não apenas no retorno operacional do arrendamento, mas na proteção patrimonial que o imóvel rural proporciona. O Atlas do Mercado de Terras, elaborado pelo Instituto Nacional de Colonização e Reforma Agrária (“INCRA”) a partir dos Relatórios de Análise dos Mercados de Terras, em sua edição de 2025, aponta forte alta no valor das terras rurais entre 2022 e 2024, com a Região Sul liderando o ranking nacional de preços, seguida pelas Regiões Sudeste e Centro-Oeste, sendo as regiões com agricultura intensiva, boa logística e forte inserção nos mercados consumidores as que concentram os valores mais elevados por hectare10. Essa combinação de valorização consistente, escassez de terras disponíveis e busca por proteção patrimonial é, precisamente, o que tem tornado a terra agrícola brasileira um ativo atrativo para investidores institucionais dispostos a adquiri-la e, na sequência, arrendá-la de volta ao produtor.
Esse mecanismo, vale reforçar, não é exclusivamente brasileiro: o sale and leaseback aplicado a terras agrícolas vem sendo utilizado de forma crescente em outros países produtores, especialmente nos Estados Unidos. Segundo relatos do setor de gestão de terras americano, a operação vem se tornando cada vez mais comum, tanto entre produtores que enfrentam deterioração de sua situação financeira, quanto entre aqueles voltados à expansão de suas atividades, por permitir a liberação do capital imobilizado na terra sem interromper a exploração agrícola11. Dados do Economic Research Service (ERS), órgão de pesquisa econômica vinculado ao Departamento de Agricultura dos Estados Unidos (USDA), demonstram que a terra constitui o principal ativo do setor agrícola americano: as projeções para 2026 indicam que os ativos imobiliários rurais (terra e suas benfeitorias) alcançarão aproximadamente US$ 3,77 trilhões, correspondendo a cerca de 83% do total dos ativos do setor12. Essa elevada concentração patrimonial em ativos imobiliários evidencia a relevância econômica da terra para os produtores rurais e ajuda a explicar o desenvolvimento de mecanismos destinados a converter patrimônio imobilizado em liquidez, como as operações de sale and leaseback.
É justamente a convergência desses fatores que torna o sale and leaseback rural um tema atual e relevante para a prática jurídica voltada ao agronegócio brasileiro, e que justifica a análise mais aprofundada de seus contornos jurídicos nas seções seguintes deste artigo.
4. Por que as partes recorrem ao sale and leaseback no agronegócio?
A adesão ao sale and leaseback no meio rural somente se explica quando se examinam, de forma isolada, os interesses econômicos de cada um dos polos da operação, já que se trata de negócio jurídico que só se sustenta quando produz ganhos reais e simultâneos para o produtor-vendedor-arrendatário e para o investidor-comprador-arrendador.
Do lado do produtor rural, que figura como vendedor e, na sequência, como arrendatário do próprio imóvel, a motivação central é a obtenção de liquidez imediata sem a perda da posse direta e do uso produtivo da terra. Ao alienar o imóvel e simultaneamente contratar seu arrendamento, o produtor converte um ativo patrimonial de baixíssima liquidez em capital disponível para giro ou investimento, sem interromper o ciclo produtivo em curso, já que permanece na condição de arrendatário explorando a mesma área.
Essa liquidez imediata coloca o sale and leaseback em concorrência direta com os instrumentos tradicionais de financiamento do produtor rural, notadamente o crédito bancário e a CPR. A CPR, título de crédito instituído pela Lei nº 8.929/1994, permite ao produtor antecipar recursos mediante o compromisso de entrega futura de produto rural (na modalidade física) ou de liquidação financeira da obrigação (na modalidade financeira), consolidando-se como um dos principais instrumentos de acesso ao crédito rural fora do sistema bancário tradicional. Diferentemente dessas modalidades, contudo, o sale and leaseback estrutura-se como uma operação de alienação do ativo seguida de arrendamento, permitindo ao produtor obter liquidez a partir da monetização de um bem já integrante de seu patrimônio, em vez da contratação de novo financiamento. Essa característica o torna especialmente atrativo para produtores que buscam reforçar seu fluxo de caixa sem ampliar sua exposição às modalidades tradicionais de crédito.
Do lado do investidor, que assume a posição de adquirente e, posteriormente, de arrendador do imóvel, a operação representa uma oportunidade de constituir uma carteira de ativos reais com potencial de geração de renda recorrente e previsível. A estrutura do arrendamento proporciona, em regra, um fluxo contínuo de recebíveis, ao mesmo tempo em que o imóvel permanece como ativo apto a preservar valor e servir de garantia patrimonial ao investimento.
Soma-se a isso o fato de que o arrendamento transfere ao explorador da terra os riscos operacionais inerentes à atividade agrícola, como aqueles relacionados ao clima, à produtividade, à sanidade das culturas e às oscilações dos preços das commodities, permitindo ao investidor reduzir sua exposição a perdas decorrentes da exploração da lavoura. Essa combinação de exposição indireta ao dinamismo econômico do agronegócio brasileiro, sem a assunção dos riscos operacionais da atividade agrícola, e da perspectiva de valorização do próprio imóvel ao longo do tempo torna a terra adquirida por meio de operações de sale and leaseback um ativo especialmente atrativo. Ao mesmo tempo, a operação complementa, sob a ótica da demanda, o interesse do investidor em adquirir esse tipo de ativo e, sob a ótica da oferta, o interesse do produtor rural em obter liquidez, sem abrir mão da continuidade da exploração da terra.
5. Estrutura jurídica da operação
A operação de sale and leaseback rural se estrutura por meio de dois contratos distintos, porém concomitantes e reciprocamente condicionados: um contrato de compra e venda do imóvel rural, pelo qual o produtor transfere a propriedade da terra ao investidor, e um contrato de arrendamento rural, firmado na mesma oportunidade, pelo qual o investidor (agora proprietário) cede ao produtor (agora arrendatário) o uso e gozo do mesmo imóvel para continuidade da exploração agrícola13.
| CLÁUSULAS ESSENCIAIS DA OPERAÇÃO | |
| Simultaneidade e interdependência contratual | A compra e venda e o arrendamento são firmados no mesmo ato, de modo que não haja solução de continuidade na posse direta do imóvel pelo produtor. |
| Prazo do arrendamento | Normalmente ajustado por prazo determinado, observados os prazos mínimos previstos na legislação agrária14, compatíveis com a atividade explorada e com o horizonte de retorno pretendido pelo investidor. Pode prever renovação mediante acordo entre as partes, sempre respeitado o direito de preferência do arrendatário15. |
| Remuneração (aluguel) | O preço do arrendamento só pode ser ajustado em quantia fixa de dinheiro, admitindo-se, contudo, que o pagamento se faça em dinheiro ou em quantidade de frutos, cujo preço corrente no mercado local, nunca inferior ao preço mínimo oficial, equivalha ao valor do aluguel à época da liquidação, conforme exige a disciplina legal do arrendamento rural16 É vedada, todavia, a fixação do próprio preço em quantidade de produtos ou seu equivalente em dinheiro, sob pena de nulidade da cláusula17. Na prática negocial, é comum que as partes busquem mecanismos econômicos para aproximar a remuneração do desempenho da atividade agrícola – prática que, em tese, esbarra nessa vedação legal. |
| Opção de recompra | Cláusula acessória, não essencial à operação, que assegura ao produtor o direito de reaver a propriedade do imóvel ao final do prazo contratual ou em determinados eventos, mediante pagamento de valor pré-estabelecido ou calculado por critério objetivo definido no contrato. Costuma ser um dos principais pontos de negociação, por reduzir o receio do produtor de perder definitivamente a terra. |
| Garantias adicionais | Em favor do investidor, sobretudo quanto ao adimplemento do aluguel, podendo incluir fiança, aval, seguro-garantia, caução em dinheiro ou outras formas de reforço de crédito compatíveis com o perfil do produtor e com a política de risco do investidor adquirente. |
5. Estrutura jurídica da operação
A aplicação do sale and leaseback à terra agrícola brasileira não é uma simples transposição do modelo consolidado no mercado urbano. A legislação fundiária brasileira impõe camadas regulatórias próprias que tornam a estruturação da operação mais complexa do que a de um imóvel comercial urbano, e que exigem atenção redobrada do operador do direito, ainda que uma análise exaustiva desses pontos escape ao propósito deste artigo.
De modo geral, esses obstáculos práticos e jurídicos perpassam, entre outros aspectos, as restrições à aquisição de imóvel rural por pessoa jurídica brasileira equiparada à estrangeira, em razão do controle por pessoas físicas ou jurídicas estrangeiras, impostas pela Lei nº 5.709/1971 e cuja aplicabilidade já foi reconhecida pelo Superior Tribunal de Justiça18; as normas protetivas do arrendamento rural, previstas nos arts. 92 a 95 do Estatuto da Terra (Lei nº 4.504/1964) e no Decreto nº 59.566/1966, que estabelecem prazos mínimos conforme a atividade explorada e asseguram ao arrendatário direitos de preferência na renovação e na eventual alienação do imóvel; as exigências registrais específicas do imóvel rural, com destaque para a obrigatoriedade de georreferenciamento certificado pelo INCRA19; o risco de a operação ser questionada como negócio simulado, nos termos do art. 167 do Código Civil, caso se entenda que a venda concomitante ao arrendamento dissimula, na prática, uma garantia real vedada pelo ordenamento; e, por fim, o tratamento tributário da operação, com iminente reconfiguração em razão da Reforma Tributária (Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025).
Cada um desses pontos comporta desdobramentos próprios e merece exame detido no momento da estruturação de uma operação concreta.
Considerações finais:
Do ponto de vista prático, a estruturação de uma operação de sale and leaseback rural exige cuidados que vão além da simples redação dos dois contratos concomitantes. A due diligence dominial e ambiental do imóvel, abrangendo a cadeia dominial, a regularidade registral e do georreferenciamento, a situação perante o CAR e eventuais passivos ambientais, é etapa indispensável, já que vícios na origem da propriedade ou pendências ambientais podem comprometer tanto a validade da aquisição quanto o valor do ativo ao final do prazo contratual.
Do mesmo modo, merecem atenção as cláusulas de reversão e rescisão do arrendamento, as garantias de cumprimento das obrigações do produtor-arrendatário, os mecanismos de reajuste do valor do arrendamento ao longo do tempo, e a disciplina contratual das hipóteses de inadimplência e de retomada da posse do imóvel pelo investidor. Cada um desses pontos, tratado com cuidado técnico na fase de estruturação, é o que separa uma operação bem-sucedida de um litígio futuro.
Feito esse percurso, é possível concluir que o sale and leaseback é um interessante instrumento de financiamento adequado às particularidades do agronegócio brasileiro. Ele conjuga, de um lado, a necessidade do produtor rural de obter liquidez sem abrir mão do uso produtivo da terra e sem se submeter ao crédito bancário tradicional, e, de outro, o interesse crescente de investidores institucionais por exposição a um ativo real, de baixo risco relativo e com potencial de valorização consistente, sem assumir o risco operacional da lavoura. Trata-se, portanto, de um mecanismo com racional econômico sólido para ambas as pontas da operação, o que, somado ao amadurecimento do mercado de capitais do agronegócio brasileiro e à experiência já consolidada em outros países produtores, sugere uma trajetória de crescimento para esse tipo de estrutura nos próximos anos.
Esse crescimento, no entanto, não deve obscurecer a complexidade jurídica que a operação carrega quando aplicada à terra agrícola. É justamente nesse ponto que se revela o papel dos escritórios de advocacia especializados em agronegócio: cabe a eles não apenas redigir os instrumentos contratuais, mas também conduzir a due diligence do imóvel, calibrar as garantias e os mecanismos de reajuste à realidade de cada operação, e antecipar os riscos regulatórios, registrais e tributários, transformando um instrumento de grande potencial em uma operação segura e sustentável para produtores e investidores.
- Panucci Filho, Roberto. Lease-back. Dissertação de Mestrado. Faculdade de Direito, Universidade de São Paulo, São Paulo, 2014, p. 20. O autor indica que a origem remota do instituto estaria nas locações da Antiguidade e na locatio conductio do direito romano, sendo também associada aos bailments for
hire e hire purchase agreements do direito inglês. ↩︎ - Bresco investimentos. “Sale-leaseback: venda seu imóvel e continue como locatário”. Exame, s/d. Disponível em: https://exame.com/negocios/sale-leaseback-venda-seu-imovel-e-continue-como-locatario/. ↩︎
- Panucci Filho, Roberto. Lease-back, op. cit., p. 157. A estrutura do lease-back organizado sob a forma de arrendamento mercantil financeiro com a lógica de duas operações interdependentes é aqui aplicada, por analogia, à variante estruturada por meio de locação simples. ↩︎
- Pressinot, Fernanda. “Plano Safra 2026/27: o crédito rural está chegando no limite?”. Brasilagro. Publicado
em 25.06.2026. Disponível em: https://www.brasilagro.com.br/conteudo/plano-safra-202627-ocredito-
rural-esta-chegando-no-limite.html. ↩︎ - Comissão de Valores Mobiliários. “Indústria de FIAGRO cresce 315% em dois anos”. Ministério da Fazenda.
Publicado em 13.02.2025. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/noticias/2025/
industria-de-fiagro-cresce-315-em-dois-anos. ↩︎ - Canal Rural. “Crédito rural empresarial soma R$391,2 bilhões no Plano Safra 2025/2026”. Publicado
em 15.05.2026. Disponível em: https://www.canalrural.com.br/economia/credito-rural-empresarial-somar-
3912-bilhoes-no-plano-safra-2025-2026/. ↩︎ - Pressinot, Fernanda. “Plano Safra 2026/27: o crédito rural está chegando no limite?”, op. cit. ↩︎
- Confederação da Agricultura e Pecuária do Brasil. “Suspensão de contratações do Crédito Rural Subvencionado no PAP 2024/2025”. CNA. Publicado em 21.02.2025. Disponível em: https://www.cnabrasil.org.br/publicacoes/suspensao-de-contratacoes-do-credito-rural-subvencionado-no-pap-2024-2025. ↩︎
- Comissão de Valores Mobiliários. “CVM publica norma dos Fundos de Investimento nas Cadeias Produtivas do Agronegócio (FIAGRO)”. Ministério da Fazenda. Publicado em 30.09.2024. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/noticias/2024/cvm-publica-norma-dos-fundos-de-investimento-
nas-cadeias-produtivas-do-agronegocio-fiagro. ↩︎ - ANOREG/BR. “Atlas do Mercado de Terras 2025 aponta alta no valor das terras rurais entre 2022 e 2024”. ANOREG. Publicado em 19.02.2026. Disponível em: https://www.anoreg.org.br/site/atlas-do-mercado-de-terras-2025-aponta-alta-no-valor-das-terras-rurais-entre-2022-e-2024/. ↩︎
- Schafer, Sara. “The Pros and Cons of Sale-Leasebacks”. AGWEB. Publicado em 19.09.2022. Disponível em: https://www.agweb.com/news/business/farmland/pros-and-cons-sale-leasebacks. ↩︎
- Economic Research Service. “Farm Sector Income & Finances – Assets, Debt, and Wealth”. United States Department of Agriculture. Atualizado em: 19.05.2026. Disponível em: https://www.ers.usda.gov/topics/farm-economy/farm-sector-income-finances/assets-debt-and-wealth. ↩︎
- Rizzardo, Arnaldo. Direito do agronegócio. 9ª ed. Rio de Janeiro: Forense, 2026, p. 450. O autor trata, nessa passagem, do “leasing agrário” – figura correlata em que a arrendadora adquire a propriedade do imóvel rural e a arrenda ao produtor, com opção de compra ao final do prazo –, cuja lógica estrutural de base (aquisição seguida de cessão de uso ao antigo titular) é aqui aproveitada, por analogia, para descrever a variante sem opção de compra necessariamente embutida, tratada neste artigo. ↩︎
- Os prazos mínimos variam conforme a atividade explorada: 3 (três) anos para lavoura temporária e pecuária de pequeno e médio porte; 5 (cinco) anos para lavoura permanente e pecuária de grande porte; e 7 (sete) anos para exploração florestal. Cf. Estatuto da Terra (Lei nº 4.504/1964), art. 95, XI, “b” e Decreto nº 59.566/1966, art. 13, II, “a”. ↩︎
- Cf. Estatuto da Terra, art. 95, IV. ↩︎
- Cf. Decreto nº 59.566/1966, art. 18, “caput”. ↩︎
- Cf. Estatuto da Terra, art. 95, XI, “a” e Decreto nº 59.566/1966, art. 18, parágrafo único. ↩︎
- STJ. Recurso Especial nº 1.641.038/CE. Relatora: Min. Nancy Andrighi. 3ª Turma. DJe 12 nov. 2018. ↩︎
- Cf. Lei nº 10.267/2001, que altera dispositivos da Lei nº 4.947/1966, da Lei nº 5.868/1972, da Lei nº 6.015/1973, da Lei nº 6.739/1979 e da Lei nº 9.393/1996. ↩︎